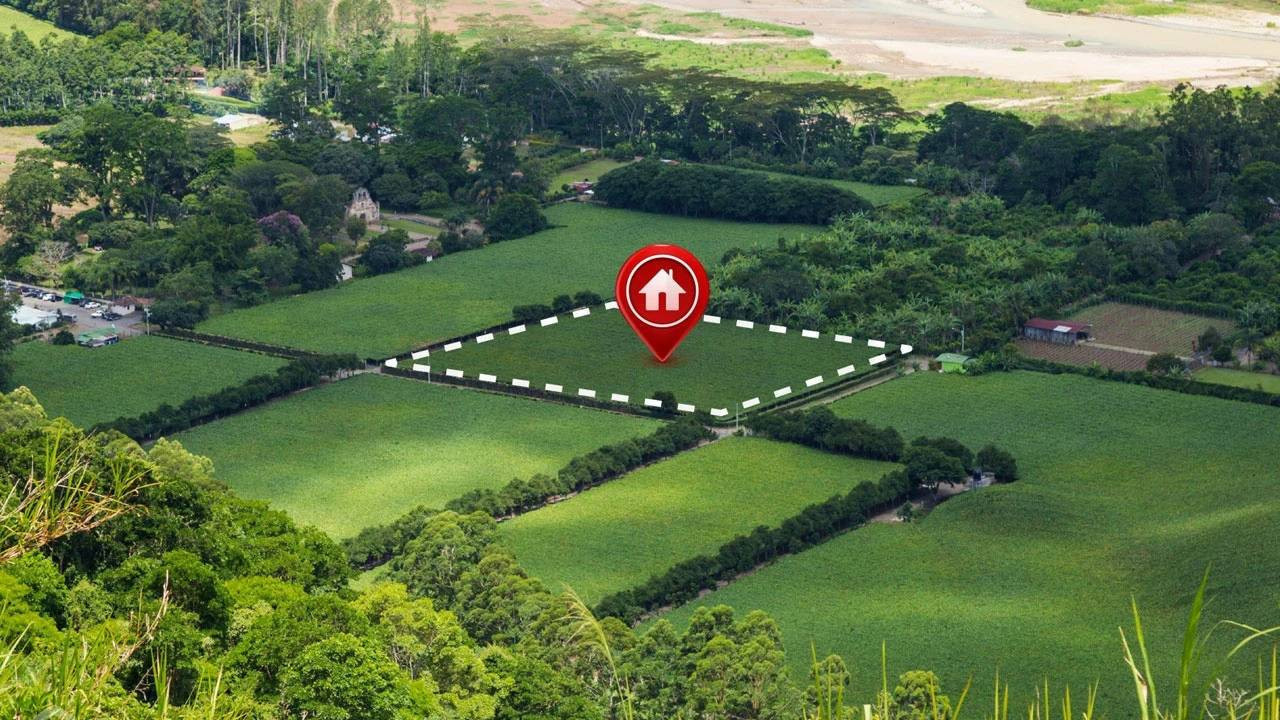
Gayrimenkul yatırımcılarının ilgisini çeken 2B arazilerinin hangi bölgelerde bulunduğu ve tapu bilgilerinin ne olduğu, e-Devlet ve Tapu ve Kadastro Genel Müdürlüğü (TKGM) üzerinden öğrenilebiliyor.
Ancak 2B statüsündeki bir arazinin satın alınması, üzerinde otomatik olarak yapılaşma hakkı elde edildiği anlamına gelmiyor. Bu nedenle yatırım yapmayı düşünenlerin, işlem öncesinde taşınmazın hukuki ve fiili durumunu ayrıntılı biçimde araştırması gerekiyor.
2B ARAZİLERİNİN KONUMU VE TAPU BİLGİLERİ NASIL ÖĞRENİLİR?
2B arazilerinin bulunduğu bölgeler ve taşınmazlara ilişkin tapu bilgileri, e-Devlet üzerinden sunulan sorgulama hizmetleri ve Tapu ve Kadastro Genel Müdürlüğünün sistemleri aracılığıyla incelenebiliyor. Ancak yalnızca parselin konumunu öğrenmek, satın alma işlemi için yeterli olmuyor.
Taşınmazın tapu kaydında yer alan bilgiler, üzerindeki şerhler ve kısıtlamalar ile Hazine tarafından tanınan hak sahipliği durumu da kontrol edilmeli.
2B ARAZİSİNDE TAPU DEVRİNE DİKKAT
2B arazilerinde mülkiyet hakkı ve satış işlemleri, ilgili mevzuat kapsamında yürütülüyor. Resmî hak sahibi olmayan kişilerle yapılan sözleşmeler veya elden gerçekleştirilen ödemeler, alıcı açısından hukuki risk oluşturabiliyor.
Bu tür anlaşmaların geçerli bir mülkiyet devri sağlayıp sağlamadığı, sözleşmenin niteliğine ve ilgili mevzuata göre değişebiliyor. Bu nedenle işlem öncesinde hukuki destek alınması ve ilgili Millî Emlak biriminden güncel bilgi edinilmesi önem taşıyor.
İMAR DURUMU VE YAPILAŞMA HAKKI ARAŞTIRILMALI
2B arazisi satın almayı düşünenlerin dikkat etmesi gereken en önemli konulardan biri de imar durumu. Bir taşınmazın 2B kapsamında bulunması, üzerinde konut veya başka bir yapı inşa edilebileceği anlamına gelmiyor.
Güncel imar planları ve plan notlarının ilgili belediyeden incelenmesi gerekiyor. Ayrıca parselin sit alanı, su havzası veya başka bir koruma bölgesi içerisinde kalıp kalmadığı da araştırılmalı. Bu tür kısıtlamalar, arazide yapılması planlanan projeleri doğrudan etkileyebiliyor.
2B ARAZİLERİNDE HANGİ MASRAFLAR ÇIKABİLİR?
Yatırım kararında yalnızca satın alma bedelini dikkate almak yeterli olmuyor. Hazineye ödenecek doğrudan satış bedeli ve ödeme koşullarının yanı sıra, taşınmazın kullanımından kaynaklanabilecek ecrimisil bedelleri ile varsa birikmiş vergi borçlarının da hesaplanması gerekiyor.